不動産クラウドファンディングでの資産運用の特徴5つ
不動産クラウドファンディングは、不動産を扱う投資ですが、不動産投資とは異なる特徴があります。
主な特徴は以下のとおりです。
(1)1万円から投資可能
(2)不動産投資の知識がなくても運用できる
(3)事業者が複数人から投資を募り、運用が終わると分配する仕組み
(4)不動産クラウドファンディングで期待できる利回りは3〜9%程度
(5)運用開始後は事業者に運用すべて任せられる
それぞれを見ていきましょう。
(1)1万円から投資可能
不動産クラウドファンディングは、1万円から投資できます。
不動産投資は不動産を扱うため、最低でも100万円程度の資金が必要になります。
場合により住宅ローンを組む必要もあるほど、ある程度の大きな資金がないと投資できません。
しかし、不動産クラウドファンディングでは、複数人で資金を出資するため、最低1万円から投資ができるのです。
少額から投資ができるため、投資初心者でも始めやすいのが不動産クラウドファンディングの魅力の1つです。
(2)不動産投資の知識がなくても運用できる
不動産の専門的な知識がなくても運用できるのは、不動産クラウドファンディングの魅力の一つです。
不動産クラウドファンディングは、以下のような流れで資産が運用されていきます。
1. 事業者がインターネットで出資を募集
2. 出資者が募集中のファンドへ出資
3. 運用期間中の管理や物件の売却は事業者が対応
4. 運用期間終了後に収益を出資者へ分配
入居者の募集や物件の管理、物件の売却に至るまで知識のない個人では難しい対応も事業者が担当します。
そのため、不動産投資初心者や忙しい方でもスムーズに運用開始できるのです。
(3)事業者が複数人から投資を募り、運用が終わると分配する仕組み
複数人から投資を募り、集まった資金をもとに事業者が不動産事業を開始し、運用期間終了時に出資者へ期間中に得られた収益を分配するのが不動産クラウドファンディングでの運用の仕組みです。
クラウドファンディングの投資対象となる不動産事業はさまざまです。以下のような不動産事業が投資対象となっています。
●居住用マンション・アパート
●商業ビルやオフィスビルの賃貸
●宿泊施設
●リゾート地の開発
収益を得る戦略も「不動産の売却益を狙うキャピタルゲイン」、「家賃収入を安定して狙うインカムゲイン」に分けられます。
また、運用期間中はインカムゲイン、運用期間終了後に物件を売却してキャピタルゲインを得る戦略も一般的です。
どのように事業者が運用して利益を出すかは、クラウドファンディングの詳細ページで説明されていますので、出資前には必ず確認しておきましょう。
(4)不動産クラウドファンディングで期待できる利回りは3〜9%程度
不動産クラウドファンディングでは一般的に年利3〜9%程度の利回りが期待できます。
リスクが高めな運用内容では年利10%以上と比較的高めな利回りが設定されている一方で、安定した家賃収入で利益を出すインカムゲインを狙う運用では年利1.5〜5%程度が一般的です。
家賃収入での運用を意図した場合、他の不動産投資よりもやや利回りが低く感じますよね。
不動産取得後の管理費用などがあらかじめ差し引かれていることが多いためです。
利回りが他の投資よりも割安に感じたときには、比較している投資の諸費用も含めて考えると良いでしょう。
(5)運用開始後は事業者に運用すべて任せられる
不動産投資の場合は、管理費用だけでなく、利益を出すためのノウハウが複雑ですが、不動産クラウドファンディングを利用する場合は手間を省けます。
運用先を決める際に、物件や運用方法を吟味する必要はありますが、運用開始後は事業者に運用すべてを任せる形式です。
運用終了まで安心して任せられる事業者やファンドを選択することだけは、吟味した上で決断しましょう。
特に、ファンドの対象となる物件の所在地で、事業者がブランドとして認知されているかどうかは重要です。
人気や知名度、信頼感があることによって物件の入居率、売却先の決定が影響されます。
例えば、えんfundingでは、福岡市の人気エリアでデザイナーズマンションとして展開されているエンクレストがファンドの対象です。
福岡市は年々人口も増え、既にマンションブランドとして認知されているエンクレストは、空室や売却先が見つかりにくいといったリスクは少ないと言えるでしょう。
 これなら怖くない?! 自社物件の不動産投資クラウドファンディング「えんfunding」のリスクヘッジとは。
不動産クラウドファンディングと他の不動産投資との比較
不動産クラウドファンディングは、不動産投資と異なる投資と説明しました。
しかし、どのように異なるのでしょうか。この章では、以下の内容について詳しく説明していきます。
(1)現物不動産投資との違い
(2)REITとの違い
(3)ソーシャルレンディングとの違い
それぞれを詳しく説明してきます。
(1)現物不動産投資との違い
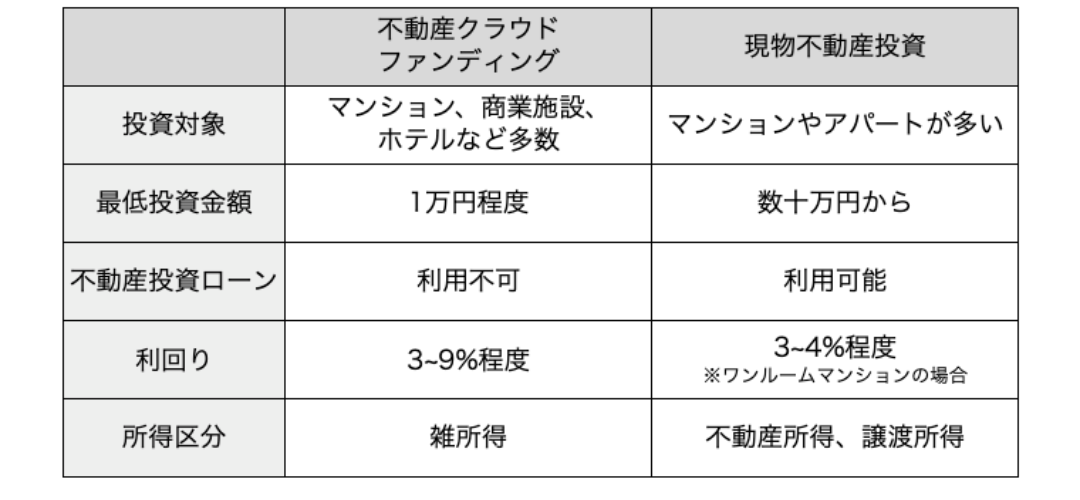
現物不動産投資は、アパートなどを金融機関からの融資(レバレッジ)を活用して購入し、家賃収入を得る方法です。
少ない自己資金で大きな収益を狙える魅力がある半面、2026年現在の金利上昇局面ではローン金利の上昇が返済負担に直結するリスクを伴います。
対して、不動産クラウドファンディングは自己資金のみで完結するため、金利変動の直撃を避けられるのが強みです。
また、税制面でも明確な違いが存在します。
現物不動産は不動産所得や譲渡所得(申告分離課税)となるのに対し、クラウドファンディングの分配金は雑所得として総合課税の対象です。
ご自身の所得水準を踏まえて選択してください。
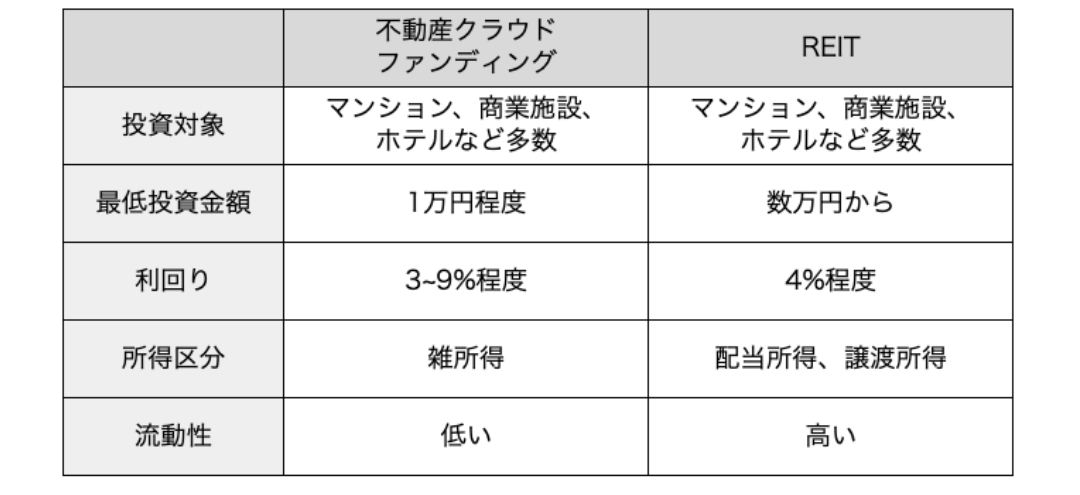
(2)REITとの違い
REITは証券取引所に上場しており、いつでも売買できる流動性の高さが特徴です。
しかし、株式市場と同様に日々の価格変動に直接さらされます。
2026年のインフレや金利動向に敏感に反応し、資産価値が乱高下するリスクを伴うでしょう。
対照的に、クラウドファンディングは非上場のため運用期間中の価格変動がなく、ポートフォリオの緩衝材として機能します。
税制面については、REITの配当金が申告分離課税であるのに対し、クラウドファンディングは総合課税の雑所得となる点に注意が必要です。
投資の目的に合わせて使い分けることをおすすめします。
(3)ソーシャルレンディングとの違い
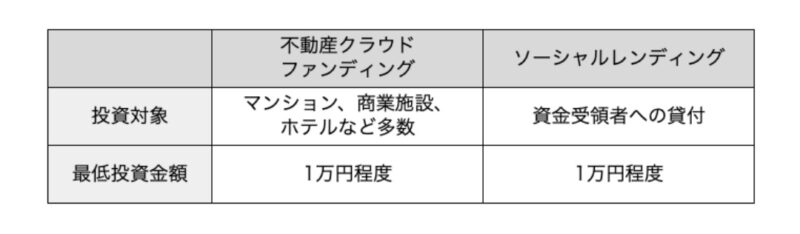
ソーシャルレンディングは、集めた資金を企業へ「貸付」し、その利息から分配金を得る仕組みです。
少額から手軽に始められる点は共通していますが、利益の源泉が異なります。
貸付型であるソーシャルレンディングは、企業の信用度への依存度が高くなりがちです。
対して、不動産クラウドファンディングは実物不動産が投資の確かな裏付けとなります。
インフレ局面では現物資産の価値が下がりにくいため、物価上昇リスクに強いのが大きなメリットです。
運用対象が明確な現物資産へ投資したい方には、不動産クラウドファンディングがおすすめです。
不動産クラウドファンディングと他の不動産投資について、より詳しく知りたい方は以下の記事をご確認ください。
不動産クラウドファンディングの仕組みとは?メリットや他投資と比較
不動産クラウドファンディングでの資産運用のコツと注意点
不動産クラウドファンディングでは運用先を決める際に、利回りだけでなく、以下のポイントも押さえておきましょう。
(1)運用期間の種類を把握する
(2)運用期間ごとの特徴を把握する
(3)運用期間の延長の有無
(4)早期売却・早期償還とは
(5)元本割れのリスクについて
他の投資に比べてリスクは少ないとはいえ、不動産クラウドファンディングにも元本割れのリスクも存在します。
不動産クラウドファンディングの選択時の注意点を把握していきましょう。
(1)運用期間の種類を把握する
ファンドの運用期間は数ヶ月から数年単位まで多岐にわたります。主な種類ごとの目安は以下の通りです。
●不動産投資型:家賃収入や売却益をもとに分配する仕組みで、3ヶ月から1年程度の短期が主流。2年から3年の長期案件も存在します。
●融資型:投資先の企業へ資金を貸し付ける形式。短期は数ヶ月から半年、長期は1年から3年が一般的。
●株式型:物件の売却を条件とするため、買い手が決まるまで運用が継続し、明確な期間の定めがありません。
投資先のスキームによって資金が拘束される時間は大きく異なります。
ご自身の投資計画と照らし合わせ、どの程度の期間なら無理なく預けられるか検討してみてください。
(2)運用期間ごとの特徴を把握する
クラウドファンディングは原則として中途解約ができないため、期間ごとの特徴を知る必要があります。
●短期運用(数ヶ月):金利上昇などの経済変化や事業者の倒産リスクを避けやすい。資金の機動性が高い半面、常に次の投資先を探す手間がかかります。
●長期運用(年単位):一度投資すればほったらかしで安定収入が期待できるでしょう。こまめなファンド選びは不要ですが、長期間資金を引き出せません。
「すぐに資金を動かせる状態にしたい」「手間をかけず長期で安定させたい」など、メリットとデメリットを踏まえておくことが大切です。
ご自身の運用スタイルに合わせて、無理のない期間を選択することが投資成功への近道と言えます。
(3)運用期間の延長の有無
不動産市況の変動によっては、予定されていた運用期間が延長されるケースが存在します。
これは主に、ファンドの分配金原資に物件の「売却益」が含まれている場合に起こり得る事象です。
2026年現在のような物価上昇局面であっても、買い手が見つからず想定価格での売却が困難な場合は、売却損を避けるために事業者が期間延長の判断を下すことがあります。
投資家にとっては資金の拘束期間が延びることを意味するため、あらかじめ延長の可能性も考慮しておくことが大切です。
延長に関するルールや条件はクラウドファンディング事業者ごとに異なるので、ファンドへ出資する前に目論見書や詳細ページを必ずチェックしておいてください。
(4)早期売却・早期償還により分配金が減るケースがある
期間の延長とは逆に、予定より早く運用が終了する「早期償還」の仕組みも理解しておかなければなりません。
●物件の買い手が想定よりも早く、かつ好条件で見つかった場合に発生します。
●早期売却が成立した時点で運用が終了するため、投資資金が手元に戻るスピードは早まります。
●運用期間が短縮される分、当初予定していた分配金よりも受け取れる金額が少なくなるでしょう。
募集時の利回りや金額だけをあてにしていると、予定通りの利益を得られない可能性があります。
資金が戻ってきた際にすぐ再投資できるよう、あらかじめ次のファンドを準備しておく姿勢が求められます。
(5)元本割れのリスクがある
不動産クラウドファンディングは元本保証ではないため、以下のリスクと対策を知っておくことが大切です。
●不動産相場の下落で物件の売却額が想定を下回った場合、元本割れが生じる恐れがあります。
●リスク対策として「優先劣後システム」を採用している安全性の高いファンドを選びましょう。
●損失が出た際、まず事業者(劣後出資者)が負担し、投資家(優先出資者)の元本を保護する仕組みです。
例えば「えんfunding」などの実績あるサービスでは、この優先劣後システムによって投資家を守っています。
大切な資産を減らさないためにも、ファンド選びの際は保護の有無を必ず確認してください。
以下の記事で優先劣後システムについて詳しく解説していますので、ぜひともご覧ください。
不動産クラウドファンディングの優先劣後方式とは?仕組みを解説
不動産クラウドファンディングのメリットとデメリット
他の投資と同様に、不動産クラウドファンディングにもメリットとデメリットがあります。
内容を整理した上で、資産運用のスタイルに不動産クラウドファンディングがマッチするかを検討しましょう。
不動産クラウドファンディングのメリット
不動産クラウドファンディングの主なメリットは以下の通りです。
●不動産の知識がなくても運用可能
●物件の管理の手間が不要
●1万円から運用できる
●投資資金の流動性が高い
●年利で3〜9%の安定したファンドが多い
不動産クラウドファンディングでは、物件の取得に関わる調査や手続きが不要なだけでなく、物件の管理、売却先の選定などの対応が必要ありません。
また、多くのファンドでは少額から運用できるため、予算や資産運用に割ける時間とバランスのとれた選択がしやすいと言えます。
以下のような方には、インターネットで手続きを完結できる不動産クラウドファンディングはおすすめです。
●既に不動産以外の投資をしているがリスクヘッジのために運用方法を分けたい
●投資初心者で、手間なく少額でスタートしたい
不動産クラウドファンディングのデメリット
不動産クラウドファンディングの主なデメリットは以下のものが挙げられます。
●短期間の高配当を期待できない
●運用期間中に途中解約ができない
●必ず投資できると限らない
●元本割れのリスクがある
●運用期間が短い
不動産クラウドファンディングの中には、利回りが高いものも中にはありますが、居住用のマンションなどの物件以外が対象の運用先が多いです。
商業や観光の需要による影響が大きいものは、不安定な収益になる可能性もあるため、運用先には注意が必要でしょう。
不動産クラウドファンディングのデメリットへの対応方法
最大の課題となる「運用期間の短さ」や「投資できないリスク」を防ぐには、資金の空白期間を作らない工夫が不可欠です。
具体的な対策として以下を実践してみてください。
●複数の事業者に登録し、抽選漏れによる機会損失を防ぐ
●運用終了前から、次の出資先となるファンドの情報を集める
●数ヶ月単位の短期ファンドを活用し、市場の変化に柔軟に対応する
手元に現金が戻ってきたら、すぐに次のファンドへ再投資できる準備を整えておくことが成功の秘訣と言えます。
ご自身の資金状況に合わせてファンドを選び、安定した収益確保を目指していきましょう。
不動産クラウドファンディングについて詳しく知りたい方は、以下の記事がおすすめです。
ぜひ、最後までお読みください。
 不動産クラウドファンディングが副業に向いている理由4つを徹底解説
ローリスクではじめるなら不動産クラウドファンディングがおすすめ
2026年現在のインフレ対策や老後資金の不安を解消するなら、少額から手間なく実物資産を持てる不動産クラウドファンディングが最適です。
ニュース等で投資の必要性を感じつつも、リスクが怖くて一歩を踏み出せない方は多いでしょう。本サービスなら以下のメリットを享受できます。
●預金の目減りを防ぐインフレ対策として有効
●1万円からの少額投資で元本割れリスクを最小限に抑えられる
●物件選びや日々の不動産管理業務はすべてプロにお任せ可能
ローリスクで安定した利回りを狙いたい初心者の方には、「えんfunding」のように優先劣後システムを採用した信頼できるサービスがおすすめです。
まずは少額からスタートし、将来の安心に繋がる手堅い資産運用を始めてみませんか。
 関連コラム記事

 人気コラム記事ランキング